後払いアプリの枠を使って現金を手にする「後払い現金化」について調べると、換金率や即日振込をうたう業者の比較ページが数多く出てきます。
ただ、現金を受け取れても、後で払うお金は減りません。
この記事では、ペイディ・メルペイ・バンドルカード・atoneの4つのアプリが現金化をどう扱っているかを、公式の規約と注意文の条文で並べました。
あわせて、手元に残る金額と後で払う金額のずれ、止められたあとに起きること、金融庁・消費者庁の記載、払えなくなったときの相談先を書いています。
 三枝 恭平
| 確認したいこと | 公式の記載 |
|---|---|
| 4アプリの現金化の扱い | 4つとも規約や注意文で換金目的の利用を禁止している |
| 見つかったとき | 利用停止、会員資格の取消し、未払い分の一括請求が条文に書かれている |
| 現金を受け取っても | 商品代金の支払い義務は残る(消費者庁・日本クレジット協会) |
| 法律上の位置づけ | 実態が貸付けで業として行えば貸金業に該当するおそれ(金融庁・消費者庁) |
| 困ったときの窓口 | 消費者ホットライン188、法テラス、金融庁の相談窓口など |
後払い現金化とは?公的機関が示す仕組みと実態
消費者庁の定義は「受け取りが先、支払いが後」
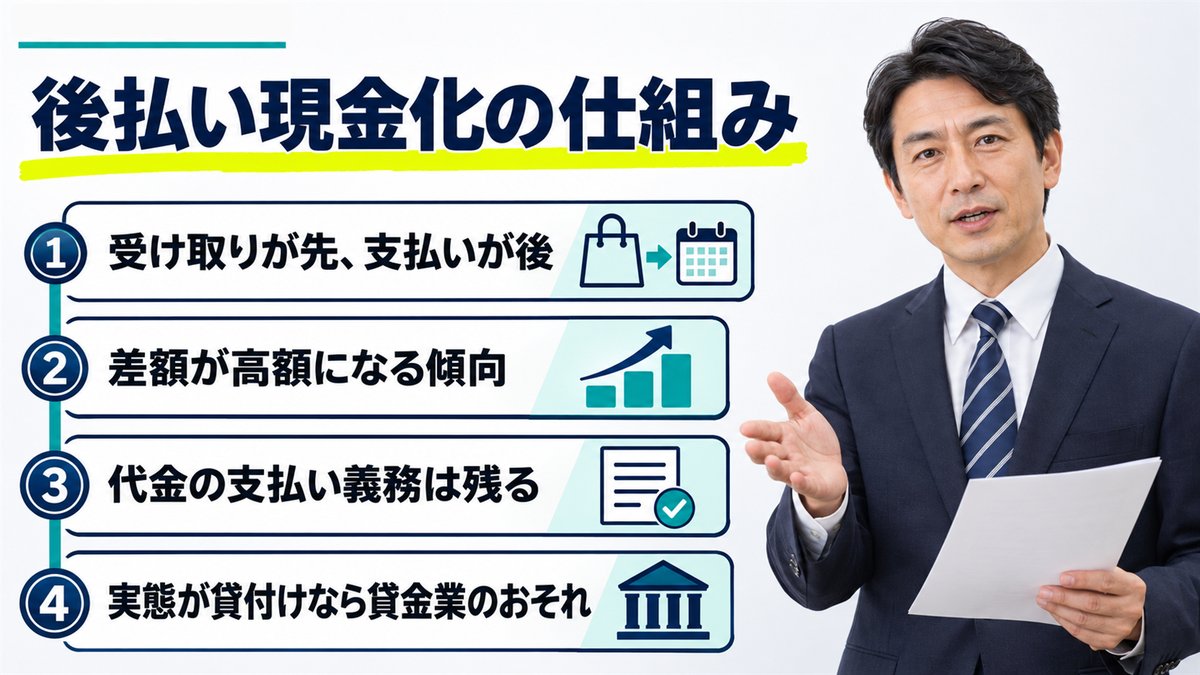
消費者庁は、後払い現金化を「形式的には後払いによる商品売買であるが、商品代金の支払に先立ち、商品の購入者が金銭を受け取り、後日、給料日等に商品代金を支払うこと」と説明しています。
つまり、後払いアプリで商品を買い、その商品をお金に換えて、代金は後日アプリに支払う流れです。
消費者庁は、商品代金と先に受け取った金銭との差額が高額となる傾向があるとも書いています。
利用者も商品を買うことが目的ではなく、現金をすぐに受け取ることが目的になっている傾向がある、という指摘です。
お金に換える経路は、買取業者かSNSの勧誘が多い
消費者庁・金融庁などの注意喚起には、金銭が支払われる形として、キャッシュバックやレビュー報酬の名目、提携する買取業者による買取が挙げられています。
金融庁のページには、誘い文句の例として「金融ブラックOK」「借金ではありません」「即日現金化」「ツケ払い商品売却で即日キャッシュバック」が並びます。
ペイディの公式注意文も、SNSの「#ペイディ現金化」「#即日現金化」といった投稿を勧誘の例として示しています。
この記事は、どの商品をどこで換えるかといった手順は書きません。
「借金ではない」とは言えない理由
現金を受け取った時点では、アプリ側には商品を買ってもらった扱いの請求が残ります。
この請求は、期日までに利用者がアプリの運営会社へ支払う必要があります。
日本クレジット協会も、換金目的の利用でも代金は支払わなければならないと注意しています。
金融庁・消費者庁・日本クレジット協会の注意喚起には、ペイディ・メルペイ・バンドルカード・atoneといった具体名の記載はありません。
各アプリの扱いは、運営会社の規約と公式の注意文で確認できます。
4つの後払いアプリは現金化をどう扱っているか
4つのアプリはどれも、規約か公式の注意文で換金目的の利用を認めていません。
違うのは、条文の場所と、見つかったときに書かれている措置です。
| アプリ | 現金化に関する条文・公式の記載 | 書かれている措置 |
|---|---|---|
| ペイディ(通常あと払い) | 第10条第1項(7)「換金を目的とした商品購入等」 | 利用のお断り、期限の利益の喪失、未払債務の一括支払い |
| ペイディプラス | 第4条第3項「現金化を目的として商品・サービスの購入などに本サービスを使用してはならず」 | 第29条で利用保留・一時停止、第16条で会員資格の喪失 |
| メルペイ | 第18条「現金化を目的として商品・サービス等の購入等に立替払いサービス…を利用すること」 | 第20条で事前通知なしの利用停止、立替金の全額支払い、第22条で残高の利用不可 |
| バンドルカード | 利用規約第21条第1項(シ)「換金目的、マネーローンダリング目的での利用等」 | 事前の通知なしの利用資格の停止・取消し、残高は失効し払戻しなし |
| ポチっとチャージ(セブン銀行) | 後払いサービス利用規定第10条第1項(6)「現金化を目的として本サービスを利用した場合」 | サービスの利用を断る場合がある、請求により全額返済 |
| atone | NP会員利用規約第9条第1項第12号「商品等を換金する目的でatoneその他の決済サービス利用する行為」 | 第7条で会員資格の一時停止・取消し、すべてのサービスが使えなくなる |
ペイディ:通常あと払いとペイディプラスの両方に条文がある
ペイディの公式サポートは、「現金化」等の換金を目的とした商品購入を利用規約の禁止事項として定めていると書いています。
換金目的で買った商品を第三者に買い取ってもらう行為も、禁止の対象です。
禁止事項を検知した場合は、サービスの全部または一部を停止し、請求を一括に変更することがあると明記されています。
通常あと払いの規約は、第10条第2項で、行った場合や行うおそれがあると判断した場合に利用をお断りでき、利用者は当然に期限の利益を失って未払債務を直ちに支払うと定めています。
ペイディプラス(3・6・12回あと払い)の第29条第1項(2)は、利用可能枠以内でも、短時間に換金性商品を連続して購入する等の不審な利用を事前通知なしの保留・停止の対象にしています。
Apple専用のプランの規約には「現金化」の語は見当たりませんが、同じく短時間に換金性商品を連続して購入する等の不審な利用は、保留・一時停止・お断りの対象です。
詳しい条文と停止後の請求は、ペイディ公式サポートの注意文と通常あと払いの規約で読めます。
メルペイ:「メルペイのクレジット」の与信枠が対象
メルペイの利用規約第18条は、禁止事項に、現金化を目的として商品・サービス等の購入に立替払いサービスを使うことを挙げています。
立替払いサービスには、定額払いと分割払いも含まれます。
同条は、第三者を利用して行った場合も同様と書いています。
第20条第2項・第3項は、事前の通知なしに利用停止ができること、停止された時点の立替金などを直ちに全額支払うこと、遅延損害金が年14.6%であることを定めています。
第22条では、利用停止時に売上金とメルペイ残高が使えなくなり、ポイントは失効して払戻しがありません。
第9条第4項は、第18条に該当するおそれがあると合理的に判断された場合に、出金できない場合があるとも定めています。
公式お知らせ「メルペイスマート払いの与信枠を現金化する行為について」は、オンラインのギフト券やプリペイドカードを買い取ってもらう行為も禁止対象と書いています。
条文はメルペイ利用規約で確認できます。
バンドルカード:公式は出金・払戻しに対応していない
バンドルカードの公式サポートは、ATMでの引き出しとキャッシング機能がなく、チャージ残高を現金に戻せないと説明しています。
チャージは、利用の有無にかかわらずキャンセルと返金ができません。
利用規約第21条第1項(シ)は、換金目的での利用などと判断した場合に、事前の通知や催告なしで利用資格を停止または取り消せると定めています。
第2項では、その措置を受けた利用者の残高は失効し、払戻しはされません。
後払いにあたる「ポチっとチャージ」の提供事業者であるセブン銀行の規定にも、第10条第1項(6)に、現金化を目的として利用した場合にサービスの利用を断る場合があるとの条文があります。
該当した場合は、請求により一切の債務について期限の利益を失い、直ちに全額を返済することになります。
バンドルカード利用規約と、セブン銀行後払いサービス利用規定が出典です。
atone:買取を前提にした購入まで条文で例示している
atoneのNP会員利用規約は、第9条第1項第12号で、商品等を換金する目的でatoneなどの決済サービスを利用する行為を禁止しています。
第9条第2項には、この「換金する目的」にあたる例が5つ書かれています。
- 金券類・プリペイドカード・暗号資産などを、社会通念や過去の取引履歴から見て相当でない頻度・金額で購入すること
- 貴金属・ブランド品・家電製品など換金性の高い商品を、同様に購入すること
- 買取業者があらかじめ買い取ることを合意したうえでの購入、または第三者に転売することを目的とした購入
- 加盟店が自店の商品を購入させ、買戻しを約する取引
- これらに類すると会社が判断するもの
第7条第1項は、事前の通知や催告、理由の開示なしで会員資格を一時停止または取り消せると定めています。
第11条により、すべての支払債務を完済するまで、会社が認めた場合を除いて退会もできません。
条文はatone NP会員利用規約で読めます。
手元に残る金額と、後で払う金額のずれ
仮定を置いた計算例:3万円分で6,000円の差
ここでは、計算のために仮の数字を置きます。
換金率が80%だったと仮定します。
この数値は市場の実勢ではなく、計算のための仮定です。
後払いアプリで3万円分の商品を購入し、3万円分が80%で現金になったとすると、手元に入るのは24,000円です。
商品代金として後で支払う額は30,000円なので、差額の6,000円は、利用者が負担することになります。
| 項目 | 金額 |
|---|---|
| 購入した商品の代金(支払う額) | 30,000円 |
| 換金率80%と仮定した受取額 | 24,000円 |
| 差額 | 6,000円 |
支払いの手数料が重なると、差はさらに広がる
公式に書かれた支払い手数料も、差額に足されます。
バンドルカードのポチっとチャージは、2.1万円〜3万円の申込で手数料が1,170円です。
3万円分を申し込み、同じく80%で現金になったと仮定すると、支払う額は30,000円に1,170円を足した31,170円です。
手元に入る24,000円との差は、7,170円になります。
ペイディの通常あと払いでは、コンビニ払いの1回払いに一律390円がかかります。
atoneの請求手数料は、コンビニ端末と電子バーコードが249円、口座振替が99円です。
換金率80%は仮定の数字で、現金化業者の実際の条件を示すものではありません。
換金率が下がれば差額は6,000円より大きくなり、上がっても、差額がゼロになることは計算上ありません。
期日に払えないと、遅延損害金と事務手数料が加わる
支払いが遅れた場合の公式の定めは、アプリごとに違います。
| アプリ | 支払期日 | 遅れたときの記載 |
|---|---|---|
| ペイディ(通常あと払い) | 翌月27日(コンビニ・銀行振込) | 期限の利益を失い、未払債務を直ちに支払う(規約第10条第2項) |
| メルペイ | 支払期日 | 期日の翌日にクレジットが使えなくなり、遅延損害金は年14.6% |
| ポチっとチャージ | 利用日の属する月の翌月末日 | 遅延損害金は年14%(セブン銀行規定第6条第5項) |
| atone | 締切日(毎月末)の翌月10日など | 遅延損害金は年14.6%、延滞事務手数料は100円(税込) |
3万円を年14.6%で30日間延滞した場合、遅延損害金は30,000円×0.146×30日÷365日で360円です。
これに、atoneでは翌月後払いの初回期限が切れた翌月から、毎月10日と25日に延滞事務手数料100円が加わります。
金額そのものは大きく見えなくても、受取額との差額に、手数料と遅延損害金が重なっていきます。
ポチっとチャージの手数料は、申込額で上がる
ポチっとチャージの手数料は、申込額の区分ごとに公式が定めています。
| 申込額 | 手数料 |
|---|---|
| 3,000円〜1万円 | 510円 |
| 1.1万円〜2万円 | 815円 |
| 2.1万円〜3万円 | 1,170円 |
| 3.1万円〜4万円 | 1,525円 |
| 4.1万円〜5万円 | 1,830円 |
手数料はカード残高に含まれないため、チャージ額に加えて、支払うときに別に必要です。
支払いは翌月末日までで、分割はできません。
申込は1回3,000円から、1,000円単位で、上限は最大5万円です。
ペイディの手数料は、支払い方法で変わる
ペイディの通常あと払いは、販売店での決済時は無料で、手数料は翌月請求の支払い時にかかります。
口座振替は無料、銀行振込は金融機関しだい、コンビニ払いは1回払いのみ一律390円です。
3・6・12回あと払いは、分割手数料が無料なのは口座振替と銀行振込のみで、コンビニ払いは月1回、最大371円です。
止められたあとに残るもの
利用停止と一括請求は、事前の通知なしに行われる
4つのアプリの条文には、換金目的の利用が見つかった場合の措置が書かれています。
ペイディプラス第29条、メルペイ第20条、バンドルカード第21条、atone第7条は、いずれも事前の通知や催告なしの停止や取消しを認めています。
停止されたあとも、すでに発生している支払いはなくなりません。
ペイディプラスの第16条第4項は、資格を失った後も未払債務を支払うと定め、atoneも完済までは退会できないとしています。
残高・ポイントが使えなくなる
メルペイは、利用停止の時点で売上金とメルペイ残高が使えなくなります。
ポイントは失効して払戻しがありません。
バンドルカードも、措置を受けた利用者の残高は失効し、払戻しはされません。
日常で使っているアプリに残高やポイントがある方は、停止の影響が、現金化した金額だけにとどまらない点に注意が必要です。
信用情報への登録は、公的に確認できていない
支払いの延滞が信用情報にどう登録されるかは、サービスで異なります。
メルペイのヘルプは、延滞情報が信用情報機関に連携されることがあると書いています。
CICの公式FAQでは、クレジット情報の保有期間は「契約期間中および契約終了から5年間」です。
一方、ペイディ・バンドルカード・atoneの延滞が、どの機関にいつ登録されるかを説明する公的な資料は、確認できませんでした。
各アプリの運営会社に、問い合わせる必要があります。
業者・SNSの勧誘と、法律上の位置づけ
「貸金業に該当するおそれ」と金融庁は書いている
金融庁と消費者庁の注意喚起には、形式的に商品の売買であっても、経済的な実態が貸付けで、業として行う場合は貸金業に該当するおそれがある、という記載があります。
個別具体的な実態を踏まえて判断する必要がある、という留保も付いています。
貸金業の登録を受けずに貸金業を営む者は、違法なヤミ金融業者として罰則の対象になります。
詳しくは金融庁の注意喚起ページに書かれています。
個人情報の悪用と、多重債務の危険
消費者庁などの注意喚起は、現金化のリスクとして、高額な支払いで経済的な生活が悪化し多重債務に陥る危険を挙げています。
提供した個人情報が悪用されたり、ネット上にさらされたりする危険もあります。
日本クレジット協会は、現金化の誘いに乗ると、犯罪や思わぬトラブルに巻き込まれるケースもあると書いています。
ペイディの公式サポートも、電話番号・メール・認証コード・本人確認書類を第三者に渡さないよう呼びかけています。
日本クレジット協会は、協会が認可したかのように偽る現金化業者に注意するよう書いています。
協会が現金化業者を認可することは、一切ないとしています。
国民生活センターの相談件数
国民生活センターは、後払い決済サービスが関連する相談のうち、販売方法に問題がある件数を公表しています。
2021年度は14,555件、2022年度は33,206件、2023年度は34,137件、2024年度は43,964件です。
この件数は後払い決済サービス全体の相談で、現金化だけに絞った件数ではありません。
お金に困ったときの相談先と公的な代替策
まず話せる窓口
現金化の勧誘を受けた方や、すでに利用して支払いに困っている方は、次の窓口で無料で相談できます。
| 窓口 | 電話番号・受付 | 相談できること |
|---|---|---|
| 消費者ホットライン | 188(近くの消費生活相談窓口を案内) | 現金化の勧誘、業者とのトラブル |
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話 03-5251-6811)、平日10:00〜17:00 | 貸金業・ヤミ金融などの相談 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051051(IP電話 03-5739-3861)、9:00〜17:00(土日祝・年末年始を除く) | 貸金業者に関する相談・苦情 |
| 警察相談専用電話 | #9110 | 脅迫的な取立てや詐欺被害 |
| 法テラス サポートダイヤル | 0570-078374、平日9:00〜21:00・土曜9:00〜17:00 | 借金・債務の法的な相談 |
法テラスの無料法律相談と、多重債務の窓口
法テラスは、収入と資産が一定の基準以下の場合に、無料法律相談を行っています。
1回30分で、同じ問題につき3回まで無料です。
基準は家族の人数や地域で変わり、たとえば東京の3人家族(本人・配偶者・子ども)は収入299,200円・資産270万円が基準とされています。
経済的に余裕がない場合は、弁護士や司法書士の費用の立替えにも対応しています。
詳しい流れは法テラスの利用の流れに載っています。
金融庁は、財務局ごとの多重債務相談窓口の一覧も公開しています。
関東財務局東京財務事務所は03-5842-7475、近畿財務局は06-6949-6523、東海財務局は052-951-1764です。
生活費が足りないときの公的な貸付
生活費が足りないときの公的な制度として、厚生労働省の生活福祉資金貸付制度があります。
お住まいの市区町村の社会福祉協議会が窓口で、連絡先が分からない場合は都道府県の社会福祉協議会に問い合わせます。
厚生労働省のコールセンターは0120-46-1999で、平日9:00〜17:00です。
利用できるかどうかは、世帯の状況などによって決まります。
アプリの支払いが期日に間に合わないとき
- 支払い方法と期日を、アプリの請求画面で確認する
- バンドルカードのポチっとチャージで支払えない場合は、アプリの支払い画面に表示された提供事業者(セブン銀行またはGardia株式会社)へ問い合わせる
- atoneは、支払予定を連絡しても請求の連絡停止や期限延長はできないため、マイページの番号で早めに支払う
- 支払いの見通しが立たない場合は、消費者ホットライン188や法テラスに相談する
バンドルカードのポチっとチャージは、支払期限を過ぎても支払うことができます。
ただし、期限超過で規約により利用停止となる場合があり、一定期間を超えるとセブン銀行ATMが選べなくなります。
新しい業者や勧誘には頼らない
支払いに困って、別の現金化業者や、SNSの「現金を差し上げます」といった投稿に頼ると、支払う額がさらに増えるおそれがあります。
ペイディの公式サポートは、「ペイディにはお金を送る・受け取る機能はありません」と書いています。
小口で短期間の貸付をうたい、親族や勤務先の連絡先を聞く業者について、金融庁は違法な金融業者の特徴として注意しています。
出資法の上限金利は年20%で、これを超える利息は罰則の対象です。
よくある質問
後払いアプリを現金化するのは違法ですか?
利用者本人が罰則を受ける、という公的な記載は確認できませんでした。
ただし、4つのアプリはいずれも規約で換金目的の利用を禁止しており、利用停止や一括請求の対象になります。
金融庁・消費者庁は、実態が貸付けで業として行う場合は貸金業に該当するおそれがあるとしています。
現金化しても、アプリには後で支払うのですか?
はい、商品代金は期日までに支払います。
消費者庁は、商品代金と先に受け取った金銭との差額が高額になる傾向があると書いています。
利用停止になったら、残高やポイントはどうなりますか?
メルペイは、売上金とメルペイ残高が使えなくなり、ポイントは失効して払戻しがありません。
バンドルカードも、措置を受けた利用者の残高は失効し、払戻しはされません。
業者に申し込む前に、確認できることはありますか?
日本クレジット協会は、協会が現金化業者を認可することは一切ないとしています。
認可を示す表示や、「利用停止の心配はない」といった説明があっても、アプリ側の規約には換金目的の利用を禁止する条文があります。
迷ったときは、消費者ホットライン188に相談できます。
すでに利用して払えないときは、どこに相談しますか?
消費者ホットライン188、法テラス(0570-078374)、金融庁の金融サービス利用者相談室(0570-016811)があります。
脅迫的な取立てを受けた場合は、警察相談専用電話の#9110にも連絡できます。
延滞すると信用情報に載りますか?
メルペイは、延滞情報が信用情報機関に連携されることがあると書いています。
ペイディ・バンドルカード・atoneについて、公的な資料で登録先は確認できませんでした。
CICの「異動」は、61日以上または3か月以上の支払いの遅れなどと定義されています。
まとめ:公式は4つとも禁止、受け取っても支払いは残る
- ペイディ・メルペイ・バンドルカード・atoneは、規約か公式の注意文で換金目的の利用を認めていない
- 見つかると、事前の通知なしの利用停止や、未払い分の一括請求が条文に書かれている
- 3万円を換金率80%と仮定すると、受取額24,000円に対して支払う額は30,000円で、差は6,000円
- 金融庁・消費者庁は、実態が貸付けで業として行う場合、貸金業に該当するおそれがあるとしている
- 支払いが苦しいときは、消費者ホットライン188、法テラス、金融庁の窓口に相談できる
現金が必要でこの記事にたどり着いた方は、まず188か法テラスに電話して、状況を話してみてください。
