バンドルカードの残高を現金にできないか、検索している方は少なくありません。
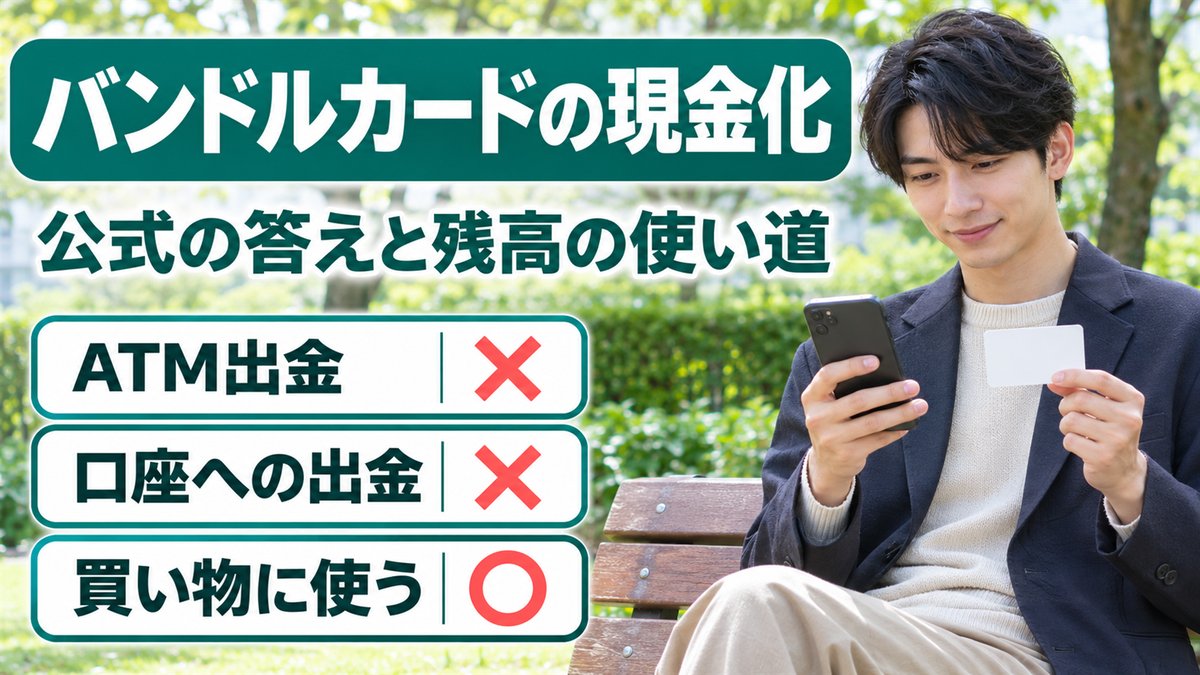
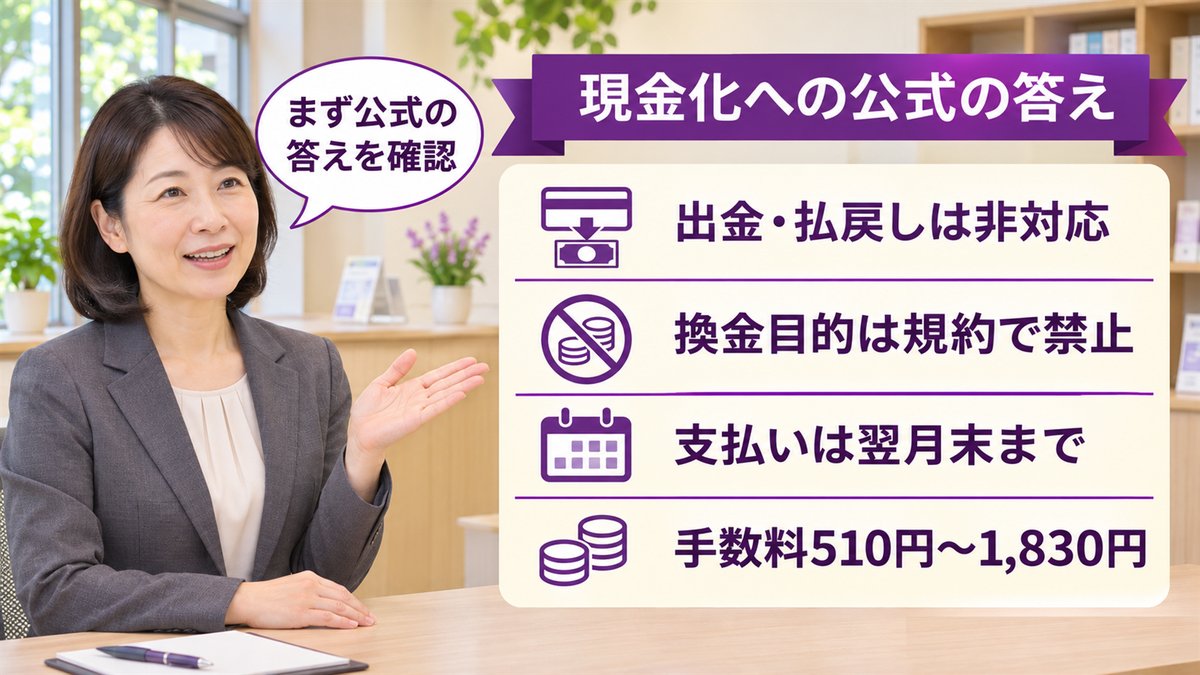
結論から書くと、バンドルカードの公式は、チャージした残高の出金や払戻しに対応していません。
現金化を目的にした利用は、利用規約で資格停止の理由に挙げられています。
ポチっとチャージで先に残高を作った場合は、換金目的かどうかに関係なく、翌月末までに手数料を含めて支払う義務が残ります。
 三枝 恭平
| 確認したいこと | 公式の記載 | 出どころ |
|---|---|---|
| ATMで引き出せるか | 引き出せない。キャッシング機能もない | バンドルカード公式サポート |
| 残高を現金に戻せるか | 戻せない。チャージのキャンセル・返金もできない | バンドルカード公式サポート |
| 換金目的の利用 | 利用資格の停止・取消しの理由になる(第21条) | バンドルカード利用規約 |
| ポチっとチャージの手数料 | 申込額に応じて510円〜1,830円。残高には含まれない | バンドルカード公式サポート |
| ポチっとチャージの支払期限 | 利用日の属する月の翌月末日 | セブン銀行後払いサービス利用規定 |
バンドルカードは現金化できる?公式が示す3つの答え
公式は出金・払戻しに対応していない
バンドルカードの公式サポートは、ATMでの引き出しはできず、キャッシング機能もなく、チャージした残高を現金に戻すこともできないと案内しています(バンドルカード公式サポート)。
現金を受け取る方法は、公式の機能として用意されていません。
ユーザー間の送金もできないため、友人に残高を渡して現金で受け取る、という使い方もできません。
そのため、Googleで「バンドルカード 現金化」と検索したときに出てくる方法は、どれも公式の機能の外にある話になります。
換金目的の利用は規約で禁じられている
利用規約の第21条第1項は、利用状況から見て換金目的やマネーローンダリング目的の利用だと判断した場合、事前の通知や催告なしに利用資格を停止したり取り消したりできると定めています(バンドルカード利用規約)。
同じ条の第2項では、こうした措置を受けた利用者のカード残高は失効し、払戻しはされないと書かれています。
残高が使えなくなるだけでなく、すでにチャージした分も戻ってきません。
ポチっとチャージを使った場合、支払い義務は残る
ポチっとチャージは、先に残高を作り、後日コンビニなどで支払う仕組みです。
提供事業者であるセブン銀行の利用規定は、支払期限を利用日の属する月の翌月末日と定めています(セブン銀行後払いサービス利用規定)。
現金化を目的に使った場合は、同じ規定の第10条で、サービスの利用を断られる場合があり、全額をすぐに返済するよう求められることもあると書かれています。
利用を止められても、支払い義務はなくなりません。
この記事は、現金化の方法や、現金化を行う業者を紹介するものではありません。
公式が対応していない行為の手順は、規約違反や支払いのトラブルにつながるため書いていません。
現金にできない代わりに、残高には公式が案内する使い道があり、支払いに困ったときの公的な窓口もあります。
ATMや口座に出せない理由と、払戻しの条件
バンドルカードはプリペイドで、貸付ではない
バンドルカードは、事前にチャージした金額の範囲で使うプリペイド式のカードです。
公式サポートは、キャッシング機能がないと明記しています。
カードの残高は、現金の預け入れ先ではなく、買い物やサービスの支払いに使う権利にあたります。
そのため、銀行口座への振込やATMでの引き出しという出口が、仕組みの上で用意されていません。
チャージはキャンセルも返金もできない
チャージについても、公式サポートは、利用の有無にかかわらずキャンセルと返金はできないと案内しています(バンドルカード公式サポート)。
残高の現金化にも対応していないと、同じページに書かれています。
間違えて多くチャージしたときも、現金に戻すことはできません。
その場合は、買い物やギフト券への交換などで使い切る形になります。
払戻しが受けられるのは、サービス全面終了などの場合に限られる
利用規約の第22条は、払戻しは資金決済法に基づき、サービスが全面的に終了する場合を除いて受けられないと定めています。
やむを得ない事情がある場合の例外はありますが、その場合の手数料は利用者の負担です。
「使わなくなったから返してほしい」という理由では、払戻しの対象になりません。
有効期限が来ると残高は失効する
第15条は、有効期限を、カード券面型は券面に書かれた月の末日、バーチャル型はアプリに表示された月の末日と定めています。
残高を使える期限は有効期限と同じで、失効すると債務が消滅します。
公式メディアは、有効期限から30日程度で失効するおそれがあると案内し、解約すると残高はすべて失効するとも書いています(バンドルカード公式メディア「残ったお金」)。
使い切らないまま解約や失効をすると、残高は戻りません。
| 項目 | 公式の扱い | 根拠 |
|---|---|---|
| ATM引き出し | できない | 公式サポート |
| キャッシング | 機能がない | 公式サポート |
| チャージのキャンセル・返金 | できない(利用の有無を問わない) | 公式サポート |
| ユーザー間の送金 | できない | 公式メディア |
| 払戻し | サービス全面終了などを除き受けられない | 利用規約第22条 |
| 有効期限後の残高 | 失効する。債務が消滅する | 利用規約第15条 |
残高の使い道:公式が案内している4つの使い切り方
Amazonギフト券(チャージタイプ)を1円単位で買う
公式メディアは、残高の使い切りの方法として、Amazonギフト券(チャージタイプ)を1円単位で購入できると案内しています。
端数の数百円が残ったときにも使えるため、使い切りやすい方法です。
購入したギフト券は、Amazonでの買い物に使う形になり、現金で受け取ることはできません。
PayPayにクレジットカードとして登録して使う
公式メディアは、PayPayにバンドルカードをクレジットカードとして登録して使う方法を案内しています。
このときは、24時間に5,000円までの利用制限があると記載されています。
PayPay残高への直接のチャージができるかどうかは、公式サポートの記事を確認できていないため、この記事では書きません。
登録して使う場合も、PayPayの支払いに使うだけで、現金を受け取る方法ではありません。
SuicaやPASMOにチャージして使う
SuicaやPASMOに使う方法も案内されています。
機種や仕様によっては制限があると、公式メディアに書かれています。
電車やバスの運賃、対応した店での支払いに使えますが、これも現金には戻せません。
リアルカードで店頭決済する
リアルカードを発行すれば、カードが使える店頭で支払いに使えます。
食料品や日用品の買い物に使えば、手元の現金を使わずに済む点では、残高を日常の支出に回せます。
| 使い道 | 公式メディアの記載 | 注意点 |
|---|---|---|
| Amazonギフト券(チャージタイプ) | 1円単位で購入できる | 現金には戻らない |
| PayPay | クレジットカードとして登録して使う | 24時間5,000円までの利用制限の記載あり |
| SuicaやPASMO | チャージして使える | 機種・仕様により制限あり |
| リアルカード | 店頭で決済できる | 出金・ユーザー間送金は不可 |
残高を現金に近い形で使いたいときは、日常の支出に回す方法が公式の案内の範囲です。
公式メディアは、現金化は規約違反となるおそれがあるとも書いています。
三枝 恭平規約が換金目的の利用を禁じている:条文を読む
バンドルカード利用規約の第21条
第21条第1項は、利用資格の停止や取消しができる場合を挙げています。
その中に、本サービスの利用状況に照らして、換金目的やマネーローンダリング目的での利用など、利用者として不適当であると判断した場合が入っています。
同じ項には、規約に違反した場合やそのおそれがある場合も挙げられています。
これらの措置は、事前の通知や催告なしに行われます。
第2項によれば、措置を受けた利用者のカード残高は失効し、払戻しはされません。
運営側に損失が生じたときは、補償を請求される場合があると書かれています。
セブン銀行の規定にも、現金化を理由にした規定がある
ポチっとチャージの提供事業者であるセブン銀行の利用規定は、第10条第1項で、現金化を目的として本サービスを利用した場合や、意図的な未払いなどの詐欺的な行為をした場合に、サービスの利用を断ることがあると定めています。
第2項では、これに該当したときは、請求があれば一切の債務について期限の利益を失い、直ちに全額を返済しなければならないとあります。
期限の利益とは、支払期限まで待ってもらえる権利のことです。
現金化を目的にした場合は、支払期限までの猶予がなくなるおそれがあります。
金融庁・日本クレジット協会の説明
後払いを使った現金化について、金融庁は、形式的に商品の売買であっても、経済的な実態が貸付けで、業として行う場合には貸金業に該当するおそれがあると説明しています(金融庁の後払い現金化への注意喚起)。
貸金業の登録を受けずに貸金業を営む者は、違法なヤミ金融業者で、罰則の対象になるとも書かれています。
日本クレジット協会は、クレジットカードのショッピング枠の現金化について、換金目的でカードを利用することは会員規約に違反し、カードが使えなくなったり、自分の債務を増やしたりすることになると説明しています(日本クレジット協会)。
この説明の対象はクレジットカードで、バンドルカードそのものではありません。
ただ、先に枠を使い、後で支払うという構造は共通しているため、考え方の参考になります。
ポチっとチャージの手数料と支払い、延滞したときの扱い
手数料は申込額ごとに510円〜1,830円。残高には含まれない
ポチっとチャージの手数料は、申込額に応じて5段階に分かれています(バンドルカード公式サポート)。
| 申込額 | 手数料 |
|---|---|
| 3,000円〜1万円 | 510円 |
| 1.1万円〜2万円 | 815円 |
| 2.1万円〜3万円 | 1,170円 |
| 3.1万円〜4万円 | 1,525円 |
| 4.1万円〜5万円 | 1,830円 |
手数料はカード残高に含まれません。
1万円分の残高を作ると、手数料が510円かかり、支払う総額は10,510円です。
計算例:残高と、支払う総額の差
ここでは、公式の手数料だけで計算します。
換金は計算に含めず、各段階の上限の額を申込んだ場合の、残高と支払総額、手数料の割合を並べます。
| 申込額(残高) | 手数料 | 支払う総額 | 申込額に対する手数料の割合 |
|---|---|---|---|
| 10,000円 | 510円 | 10,510円 | 約5.1% |
| 20,000円 | 815円 | 20,815円 | 約4.1% |
| 30,000円 | 1,170円 | 31,170円 | 約3.9% |
| 40,000円 | 1,525円 | 41,525円 | 約3.8% |
| 50,000円 | 1,830円 | 51,830円 | 約3.7% |
たとえば3万円を申込むと、残高は30,000円で、翌月末までに31,170円を支払います。
残高を買い物に使うなら、手数料の1,170円が余分にかかる計算です。
もし残高を何らかの形で現金に近づけようとすれば、受け取れる額は、残高より少なくなると考えられます。
受け取った額が31,170円を下回れば、手元の現金より支払う額のほうが大きくなります。
受け取れる割合は、この記事では公式で確認できていないため、数字は書きません。
申込可能額と支払い方法
1回の申込額は3,000円から上限の5万円までで、1,000円単位です(バンドルカード公式サポート)。
前月分を支払うと、当月分を申込めます。
月の申込回数に制限はなく、申込可能額は月ごとに計算され、翌月へ持ち越せません。
対象は満18歳以上で、初回は氏名や年齢確認などの手続きが必要です。
支払方法は、コンビニ、セブン銀行ATM、ネット銀行、銀行ATM(ペイジー)で、分割払いはできません(バンドルカード公式サポート)。
期限を一定期間過ぎると、セブン銀行ATMは選べなくなります。
申込の流れは、公式サポートでは次のように案内されています(バンドルカード公式サポート)。
- アプリのトップから「チャージ」を選び、「ポチっとチャージ」から申込に進む
- 初回は電話番号・氏名・メールアドレス・年齢確認を入力する
- 規約に同意し、SMS認証を行う
- 金額を入力し、最終確認で申込を確定する
申込の画面で、支払う総額と手数料をあらかじめ確認できるかどうかは、公式サポートで確認できていません。
手数料の表と照らして、申込む前に自分で総額を計算しておくと、翌月末の支払いで慌てずに済みます。
支払期限を過ぎたとき
セブン銀行の利用規定では、支払期限は利用日の属する月の翌月末日です。
支払いを怠ると、債務のすべてについて直ちに期限の利益を失い、残りの代金を一括で支払うことになります。
遅延損害金は年14%です。
公式サポートは、期限を過ぎても支払えると案内していますが、期限超過で規約により利用が停止される場合があるとも書いています(バンドルカード公式サポート)。
支払えない場合の問い合わせ先は、提供事業者のセブン銀行またはGardia株式会社で、アプリの支払い画面で確認できます。
セブン銀行の窓口は、平日の10時から17時までです。
期限が近づいて支払いが難しいと分かったら、遅れてから連絡するのではなく、早めに窓口へ相談したほうが選べる対応が多くなります。
- 申込む前に、翌月末に支払える額かを確認する
- 手数料は残高に含まれず、別に支払うことを前提にする
- 分割払いはできないため、一括で払える額にとどめる
- 支払いが難しいときは、期限前にアプリで事業者を確認して連絡する
支払いに困ったときの相談先
消費者トラブルは消費者ホットライン188
現金化の誘いを受けた、請求の内容に納得できない、といった消費者トラブルは、消費者ホットライン188に相談できます(消費者庁 消費者ホットライン)。
「困ったときは一人で悩まずに」と案内され、土日祝日は国民生活センターが補完し、施設の点検日と年末年始を除いて原則毎日つながります。
借金や支払いの相談は法テラス・金融庁・日本貸金業協会
支払いの見通しが立たない場合は、借金の相談ができる窓口があります。
| 窓口 | 電話番号 | 受付時間 |
|---|---|---|
| 消費者ホットライン | 188 | 原則毎日(点検日・年末年始を除く) |
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話 03-5251-6811) | 平日10:00〜17:00 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051051(IP電話 03-5739-3861) | 9:00〜17:00(土日祝・年末年始を除く) |
| 法テラス サポートダイヤル | 0570-078374 | 平日9:00〜21:00、土曜9:00〜17:00 |
| 警察相談専用電話 | #9110 | 各都道府県警察の相談窓口につながる |
法テラスは、収入と資産が一定の基準以下であれば、同じ問題について1回30分、3回まで無料で法律相談を受けられます。
弁護士や司法書士の費用を立て替える制度もあります。
金融庁の多重債務相談窓口のページには、各財務局の相談窓口の一覧があります。
日本貸金業協会は、貸金業者とのトラブルの相談を受け付けています。
「金融ブラックOK」「借金ではありません」「即日現金化」といった誘い文句は、金融庁が注意を呼びかけている例にあります。
提供した個人情報が悪用されたり、ネット上にさらされたりする危険性があると、消費者庁は説明しています(消費者庁)。
よくある質問
バンドルカードの残高は現金にできますか?
公式サポートは、ATM引き出しやキャッシング機能がなく、チャージ残高を現金に戻すこともできないと案内しています。
換金目的の利用は、規約第21条で利用資格の停止などの理由になります。
バンドルカードの残高をPayPayにチャージできますか?
公式メディアは、PayPayにバンドルカードをクレジットカードとして登録して使う方法を案内しています。
24時間に5,000円までの利用制限の記載があります。
PayPay残高への直接のチャージについては、公式サポートの記事を確認できていません。
ATMで現金を引き出せますか?
できません。
公式サポートに、ATM引き出しはできず、キャッシング機能もないと書かれています。
ポチっとチャージを払えなかったらどうなりますか?
セブン銀行の規定では、支払いを怠ると債務のすべてについて期限の利益を失い、残りの代金を一括で支払うことになります。
遅延損害金は年14%です。
期限超過で規約により利用が停止される場合があります。
3,000円や5,000円など、少額でも現金化できますか?
金額にかかわらず、公式は出金に対応していません。
換金目的の利用は、金額が少なくても規約の対象になります。
少額の残高は、Amazonギフト券(チャージタイプ)の1円単位の購入などで使い切る方法が公式に案内されています。
残高が余ったまま放置するとどうなりますか?
有効期限を過ぎると残高は失効し、払戻しはされません。
公式メディアは、有効期限から30日程度で失効するおそれがあると案内しています。
まとめ:現金にはできない。残高は使い道を決め、支払いに困ったら早めに窓口へ
- バンドルカードの公式は、出金・ATM引き出し・払戻しに対応していない
- 換金目的の利用は、規約第21条で、通知なしの利用資格停止と残高の失効につながる
- ポチっとチャージは、手数料が残高に含まれず、翌月末までに一括で支払う。遅延損害金は年14%
- 残高は、Amazonギフト券・PayPayの登録・SuicaやPASMO・店頭決済で使い切る方法が公式に案内されている
- 支払いが難しいときは、消費者ホットライン188・法テラス・金融庁・日本貸金業協会の窓口がある
残高の現金化を考えているときは、先に公式の使い道で足りないか、支払いを先送りしない方法がないかを確認してください。
困ったときは、一人で抱えず、この記事の窓口の中から電話しやすいところを選んで相談してください。
