ペイディ(Paidy)の現金化を調べている方の多くは、今月の支払いが足りず、手元にお金が必要な状況ではないでしょうか。
先に結論を書くと、ペイディは公式のサポートページで、現金化を目的とした商品購入を利用規約の禁止事項にしていると説明しています。
検知された場合は、サービスの全てまたは一部が停止され、請求が一括に変更されることがあると、同じページに書かれています。
この記事では、ペイディの公式ページと規約の条文、金融庁・消費者庁・日本クレジット協会の注意喚起をもとに、現金化をしようとしたときに何が起きうるかと、お金に困ったときの相談先をまとめました。
 三枝 恭平
| 確認したいこと | 公式・公的機関の記載 |
|---|---|
| 現金化は許されているか | ペイディの利用規約で禁止。公式サポートページにも「換金を目的とした商品購入行為」を禁止事項と明記 |
| 検知されたとき | サービスの全部または一部を停止し、請求を一括に変更することがある |
| 商品を買い取ってもらう行為 | 換金目的で購入した商品を第三者に買い取ってもらう行為も禁止対象 |
| SNSの「現金化できます」 | 公式が注意喚起の対象として、勧誘のハッシュタグを例示 |
| 現金化しても | 代金は支払わなければならない(日本クレジット協会の説明。クレジットカード向けの注意喚起) |
| 困ったとき | 消費者ホットライン188、法テラス、金融庁の相談窓口などで相談できる |
ペイディの現金化はできるのか。公式の答え
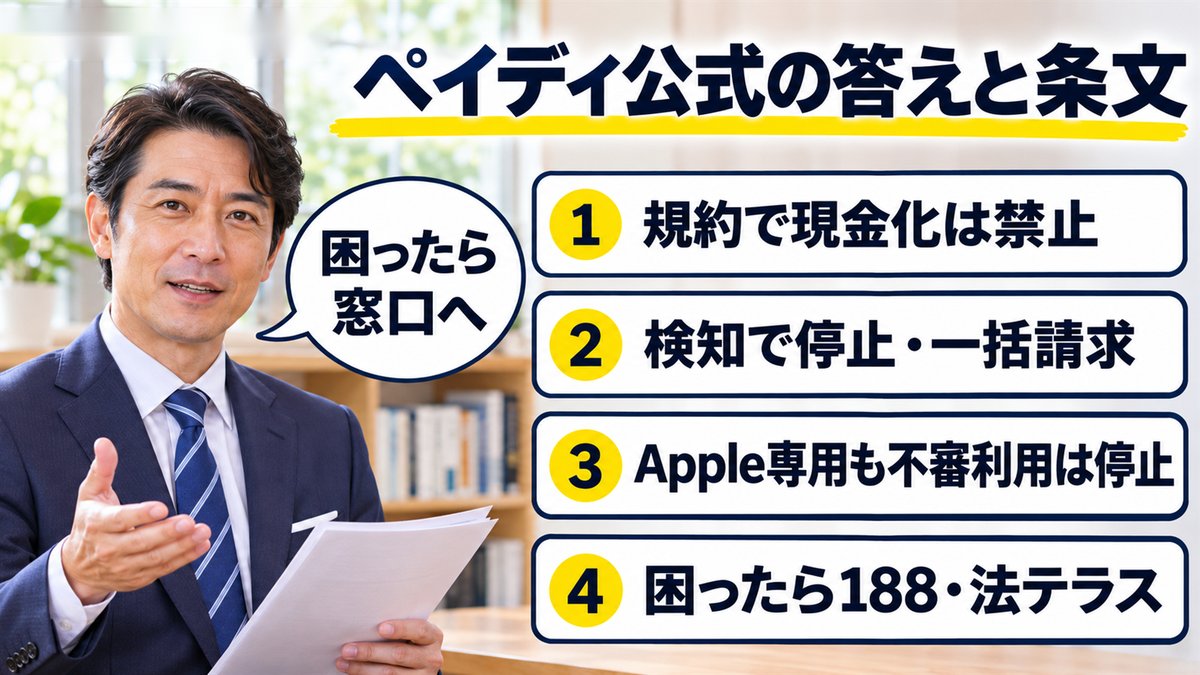
「ペイディで現金化できるか」という問いに、公式は「禁止している」と答えています。
ペイディのサポートページ「現金化行為に関するご注意とお願い」は、換金を目的とした商品購入行為を、利用規約の禁止事項として定めていると書いています。
ペイディは、商品やサービスの代金を後で支払う仕組みです。
手元に現金が入る機能はありません。
公式の詐欺注意のページにも、「ペイディには『お金を送る・受け取る』機能はありません」と書かれています。
公式が現金化を禁止しているのは、どの行為か
公式の注意文には、禁止の範囲が2つ書かれています。
1つ目は、現金化などの換金を目的とした商品購入です。
2つ目は、換金目的で買った商品を、第三者に買い取ってもらう行為です。
- 換金を目的とした商品購入(ペイディの利用規約で禁止)
- 換金目的で購入した商品を、第三者に買い取ってもらう行為(禁止対象)
- 禁止行為が検知されたときは、サービスの停止と請求の一括変更がありうる
買う側だけでなく、買ったあとに売る側の行為まで含めて禁止されている点が、この注意文の特徴です。
どの商品をどこで売ればよいか、といった具体的な方法は、この記事では書きません。
Apple専用の枠も、公式の扱いは同じではない
ペイディには、Apple Storeでの購入に使える「ペイディあと払いプランApple専用」があります。
公式のサポートページは、「#ペイディあと払いプランApple専用現金化」というSNSの勧誘を、注意すべき例として挙げています。
Apple専用の利用規約には、「現金化」という語そのものは見当たりません。
ただし、短時間に換金性商品を連続して購入する等、利用状況が不審な場合は、事前の通知なしに利用保留・一時停止・お断りの対象になると書かれています。
つまり、Apple専用の枠だから問題がない、ということは公式のどこにも書かれていません。
検知されたときの対応は「停止」と「一括請求」
公式の注意文は、禁止事項の行為を検知した場合の対応を、2つ書いています。
1つ目は、サービスの全てまたは一部の利用停止です。
2つ目は、ご請求を一括に変更することです。
文末は「することがある」となっていて、常に両方が行われるとは書かれていません。
ただ、利用者の側から見れば、いつ止まるか分からない状態になる点は変わりません。
SNSで見かける勧誘のハッシュタグを、公式が名指ししている
公式の注意文は、SNSでの勧誘の例として、次のハッシュタグを挙げています。
- #ペイディ現金化
- #ペイディあと払いプランApple専用現金化
- #ペイディカード現金化
- #即日現金化
これらは、公式が「注意してください」と伝えている投稿の書き方です。
投稿者がペイディの公式と関係しているわけではなく、ペイディが認めた方法でもありません。
ハッシュタグを見て連絡を取ると、個人情報を渡すことになります。
公式の注意文には、公的機関の注意喚起へのリンクがある
ペイディの注意文は、金融庁・消費者庁・日本クレジット協会の注意喚起へのリンクを載せています。
ペイディだけでなく、公的な窓口も現金化に注意を呼びかけています。
規約の条文を読む。通常あと払い・ペイディプラス・Apple専用
ペイディの規約は、サービスごとに分かれています。
通常あと払いの規約、ペイディプラスの規約、Apple専用の規約で、現金化にあたる行為の書き方が少しずつ違います。
| サービス | 現金化に関する条文 | 違反したときの定め |
|---|---|---|
| 通常あと払い(翌月一括) | 第10条第1項(7)「換金を目的とした商品購入等または犯罪による収益を対象とする商品購入等、本サービスの利用が不適当もしくは不審な行為」 | 第10条第2項。行った場合、または行うおそれがあると当社が判断した場合、ご利用をお断りできる。利用者は期限の利益を失い、未払債務を直ちに支払う |
| ペイディプラス(3・6・12回あと払い) | 第4条第3項「現行紙幣・貨幣の購入、または、現金化を目的として商品・サービスの購入などに本サービスを使用してはならず、また違法な取引に使用してはならない」 | 第29条第1項(2)。利用可能枠以内でも短時間に換金性商品を連続して購入するなど不審な場合は、事前通知なしに利用保留・一時停止・お断り |
| Apple専用 | 「現金化」の語は規約内に見当たらない | 第27条第1項(2)。短時間に換金性商品を連続して購入するなど不審な場合は、事前通知なしに利用保留・一時停止・お断り |
通常あと払い:第10条の「期限の利益を失う」とは
通常あと払いの規約は、換金を目的とした商品購入などを、本サービスの利用が不適当または不審な行為の1つに挙げています。
第10条第2項は、行った場合だけでなく、行うおそれがあると当社が判断した場合にも、ご利用をお断りできると書いています。
「期限の利益を失う」とは、本来は翌月27日などの支払期日まで待ってもらえる代金を、期日の前でも直ちに支払う義務が生じることです。
規約には、当然に期限の利益を失い、未払債務を直ちに支払うと書かれています。
ペイディプラス:現金化の禁止と、不審な利用の判断
ペイディプラスの規約は、現金化を目的にした購入への利用を、第4条第3項ではっきり禁じています。
加えて、第29条第1項(2)で、利用可能枠の範囲内であっても、短時間に換金性商品を連続して購入する場合は不審な利用状況にあたるとしています。
この場合、事前の通知なしに利用保留・一時停止・お断りがありえます。
第16条第4項(2)は、規約違反があったときに会員資格を失うことがあると書き、未払債務は資格を失ったあとも支払う必要があるとしています。
第17条第2項(1)は、重大な義務違反があったとき、請求により期限の利益を失うと定めています。
Apple専用:「現金化」の語がなくても、停止の条文はある
Apple専用の規約には、第27条第1項(2)に、通常のプランと同じ趣旨の定めがあります。
利用可能枠は、審査で決まる「Apple専用ご利用可能額」です。
利用者が自分で設定することも、問い合わせで変更することもできないと、公式のヘルプに書かれています。
また、第14条第4項(2)は規約違反による会員資格の喪失を、第15条第2項(1)は重大な違反があったときの期限の利益の喪失を定めています。
ここに挙げたのは、2026年11月に公式サイトで確認した規約の条文番号です。
規約は改定されることがあるため、実際に契約する画面では、条文番号や文言が変わっている場合があります。
止められたあとに残るもの。請求と手数料
現金化をしたと判断されて利用が止まったとき、まず問題になるのは、すでに使った分の代金です。
ペイディの公式注意文と規約は、止まったあとも、使った代金の支払いはなくならないという内容で一致しています。
使った代金は、利用停止のあとも支払う
通常あと払いは、お断りされた場合に未払債務を直ちに支払うことになります。
ペイディプラスは、会員資格を失ったあとも、未払債務を支払う必要があります。
日本クレジット協会も、現金化をしても、代金は支払わなければならないと説明しています。
この説明はクレジットカード向けですが、後払いで商品を買った代金を支払う義務があるという点は、ペイディでも変わりません。
支払い方法ごとの手数料。一括請求のときも関係する
支払いの方法によって、かかる手数料が違います。
通常あと払いは、販売店での決済時には手数料がかかりません。
手数料が発生するのは、翌月の請求の支払い時です。
| 支払い方法 | 公式に書かれた手数料 |
|---|---|
| 口座振替 | 無料(毎月27日に引落。休業日は翌営業日) |
| 銀行振込 | 金融機関の振込手数料による |
| コンビニ払い(通常あと払い) | 1回払いのみ一律390円(税込) |
| コンビニ払い(3・6・12回あと払い) | 月1回、最大371円 |
| コンビニ払い(Apple専用) | 1回払いは390円。分割は支払総額24,999円以下で1回120円、25,000円以上で1回390円 |
| 遅延回収手数料(Apple専用) | 250円 |
一括請求になったときは、ふだんの請求日よりも前に、大きな金額をまとめて支払うことになります。
請求を受け取ったら、手持ちのお金で足りるかを先に確かめておく必要があります。
Apple専用は、分割の締め日と支払日が決まっている
Apple専用の分割払いは、3・6・12・24・36回から、商品に応じて指定されます。
毎月末日が締め日で、翌月27日が支払日です。
公式は、毎月のお支払い額は変更できないとも書いています。
支払いが苦しくなって、分割の金額を減らす、という調整ができない点は、あらかじめ知っておく必要があります。
ペイディの延滞が、どの信用情報機関にどのように登録されるかは、公的機関の資料では示されていません。
参考として、CIC(指定信用情報機関)は「異動」を「61日以上または3か月以上の支払いの遅れ(延滞)があるもの」などと定め、クレジット情報を契約期間中と契約終了から5年間保有するとしています。
これはクレジット契約の情報についての説明で、ペイディの扱いと同じかどうかは公的資料では確かめられません。
金融庁・消費者庁が示す、後払い現金化の特徴とリスク
消費者庁の説明:形式は商品売買、実態は現金の受け取り
消費者庁は、違法な貸付や悪質な金融業者への注意を呼びかけるページで、「後払い現金化」を取り上げています。
定義は、形式的には後払いによる商品売買だが、商品代金の支払に先立って購入者が金銭を受け取り、後日、給料日などに商品代金を支払うことを指す、というものです。
同じページは、商品代金と先に受け取った金銭との差額が高額となる傾向があると書いています。
また、利用者が商品を買うことよりも、現金をすぐに受け取ることが目的になっている傾向があると指摘しています。
貸金業にあたるおそれがある、と金融庁は書いている
金融庁の「今すぐ現金」「手軽に現金」に注意ください!は、「形式的に商品の売買等であっても、その経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれがあります」と書いています。
「個別具体的な実態を踏まえて判断する必要がある」という注記もあります。
貸金業の登録を受けずに貸金業を営む者は、違法なヤミ金融業者で、罰則の対象になります。
利用者が罰せられるという説明ではありませんが、相手が違法な業者である可能性があることは、知っておく必要があります。
リスクとして挙げられているのは、多重債務と個人情報の悪用
消費者庁・金融庁などの注意喚起は、後払い現金化のリスクを2つ挙げています。
1つ目は、高額な支払いで経済的な生活が悪化し、多重債務に陥る危険性です。
2つ目は、提供した個人情報が悪用されたり、インターネット上にさらされたりする危険性です。
金融庁のページは、勧誘の誘い文句の例も載せています。
- 「金融ブラックOK」
- 「借金ではありません」
- 「即日現金化」
- 「ツケ払い商品売却で即日キャッシュバック」
- 「レビュー投稿で現金報酬GET」
- 「SNS拡散で商品宣伝協力金」
ペイディが注意しているハッシュタグと、金融庁が挙げる誘い文句は、近い言葉が使われています。
日本クレジット協会:現金化は、結局は自分の債務を増やす
日本クレジット協会のページは、クレジットカードのショッピング枠の現金化について、「換金目的でカードを利用することは、クレジットカード会員規約に違反する行為」と書いています。
カードが使えなくなったり、結局は自分の債務を増やしたりすることになる、という説明です。
また、犯罪や思わぬトラブルに巻き込まれるケースもあるとしています。
ペイディはクレジットカードではないため、このページは同じ考え方を示す資料として読むのが適切です。
三枝 恭平SNSの勧誘と詐欺。個人情報を渡さない
ペイディ公式の詐欺注意:渡してはいけない情報
ペイディの詐欺に関する注意のページは、第三者に渡してはいけない情報を挙げています。
- 電話番号
- メールアドレス
- 認証コード
- 本人確認書類
認証コードは、ペイディのアカウントに入るための鍵です。
これを他人に教えると、自分のアカウントで勝手に買い物をされるおそれがあります。
SNSで「現金を差し上げます」といった投稿に連絡を取るのも、注意するように書かれています。
「現金化できる」と連絡が来たとき、見ておきたい点
SNSやメッセージで現金化を持ちかけられたときは、次の点を確認します。
- ペイディの公式サポートや公式アプリの画面で案内されている方法かどうか
- 相手が、電話番号や認証コード、本人確認書類を求めていないか
- 「利用停止の心配はない」「確実に現金になる」などと言い切っていないか
ペイディの公式は、現金化を規約で禁止し、検知されれば停止と一括請求がありうると書いています。
「停止されない」と言い切る相手の説明は、公式の説明と食い違います。
国民生活センターの相談件数
国民生活センターは、後払い決済サービスが関連する消費者トラブルについて、販売方法に問題がある相談の件数を公表しています。
2021年度は14,555件、2022年度は33,206件、2023年度は34,137件、2024年度は43,964件でした。
この件数は後払い決済サービスの相談全体で、現金化に絞った件数ではありません。
お金に困ったときの公的な相談先
現金化を調べる人の多くは、支払いや生活費で困っています。
公的な窓口の相談は、多くが無料です。
借金や支払いの相談は、早いほど選べる方法が多くなります。
| 窓口 | 電話番号・受付 | 相談できること |
|---|---|---|
| 消費者ホットライン188 | 市外局番なしの188。近くの消費生活相談窓口につながる | 現金化の勧誘や、契約・支払いのトラブル |
| 法テラス サポートダイヤル | 0570-078374 平日9:00〜21:00、土曜9:00〜17:00 | 借金・債務の法律相談。条件を満たせば無料相談と費用の立替えがある |
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話は03-5251-6811) 平日10:00〜17:00 | 金融サービスやヤミ金融についての相談 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051051(IP電話は03-5739-3861) 9:00〜17:00(土日祝・年末年始を除く) | 貸金業者についての相談・苦情 |
| 警察相談専用電話 | #9110 | 詐欺や脅迫などの被害の相談 |
| 財務局の多重債務相談窓口 | 例:関東財務局東京財務事務所 03-5842-7475 | 多重債務についての相談 |
法テラスの無料法律相談は、収入と資産の条件がある
法テラスの無料法律相談は、収入と資産が一定の基準以下の方が対象です。
基準は、家族の人数や地域で変わります。
1回30分で、同じ問題につき3回まで無料です。
例として、3人家族(本人・配偶者・子ども)で東京の場合、収入299,200円・資産270万円が基準と案内されています。
予約のときに、収入と資産を聞かれます。
生活費そのものが足りないとき:社会福祉協議会の貸付
生活が苦しく、当面の生活費が足りない場合は、国の制度として生活福祉資金貸付制度があります。
厚生労働省のページによると、問い合わせは、お住まいの市区町村の社会福祉協議会で受け付けています。
連絡先が分からないときは、都道府県の社会福祉協議会に聞くことができます。
貸付の対象や金額は世帯の状況で変わるため、窓口で聞いて確かめます。
違法な高金利の業者に当たらないために
金融庁の違法な金融業者への注意のページは、出資法の上限金利が年20%で、これを超える利息は罰則の対象になると書いています。
違法業者の特徴として、小口の3万円から5万円の貸付、7日から10日ほどの貸付期間、親族や勤務先の連絡先を聞くこと、返済が遅れたときの脅迫的な取立てを挙げています。
お金に困っているときに、「審査なし」「ブラックOK」の広告を見て連絡するのは避けてください。
ペイディの利用明細、請求のメールやSMS、これまでの支払いの状況が分かるものがあると、相談が進めやすくなります。
相手の名前や連絡先、やり取りの画面(スクリーンショット)は、消去せずに残してください。
よくある質問
ペイディの現金化は違法ですか?
ペイディの規約では禁止されています。
また、金融庁は、形式が商品売買でも、実態が貸付けで業として行われている場合は、貸金業に該当するおそれがあると書いています。
ペイディで現金化すると、どうなりますか?
ペイディの公式は、換金を目的とした商品購入を検知した場合、サービスの全部または一部を停止し、ご請求を一括に変更することがあると書いています。
通常あと払いの規約では、期限の利益を失い、未払債務を直ちに支払うことになります。
Apple専用の枠なら、現金化しても大丈夫ですか?
大丈夫とは、公式のどこにも書かれていません。
公式のサポートページは「#ペイディあと払いプランApple専用現金化」を勧誘の例として挙げ、Apple専用の規約も、短時間に換金性商品を連続して購入するなど不審な場合は、事前通知なしに利用保留や一時停止をするとしています。
現金化業者の宣伝にある「停止の心配なし」は本当ですか?
ペイディの公式は、検知されれば停止や一括請求がありうると書いています。
宣伝がこれと食い違う場合は、公式の説明を基準にしてください。
電話番号や認証コード、本人確認書類を渡すことは、公式が詐欺として注意しています。
すでに現金化をしてしまいました。どうすればよいですか?
請求は、利用停止のあとも残ります。
まず、ペイディの請求のメールやSMSで、金額と支払期日を確かめてください。
支払いが難しいときは、消費者ホットライン188や、法テラスのサポートダイヤル0570-078374に早めに相談できます。
お金が足りないとき、ペイディ以外で頼れる制度はありますか?
国の制度として、市区町村の社会福祉協議会が受け付ける生活福祉資金貸付制度があります。
借金の整理は、法テラスや財務局の多重債務相談窓口で相談できます。
まとめ:ペイディの現金化は規約で禁止。止まったあとも支払いは残る
- ペイディは、換金を目的とした商品購入と、その商品を買い取ってもらう行為を禁止している
- 検知されると、サービスの停止と請求の一括変更がありうる
- 通常あと払いの第10条では、期限の利益を失い、未払債務を直ちに支払う
- 金融庁は、実態が貸付けなら貸金業に該当するおそれがあると書いている
- 困ったときは、消費者ホットライン188、法テラス0570-078374、金融庁0570-016811などで相談できる
今月の支払いが足りないときは、現金化の方法を探すより、支払いの相談先に連絡するほうが、あとに残る負担を小さくできます。
